


comdirect
4,318.24K Rezensionen
App-Details
- Version
- 27.0.1
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- comdirect – eine Marke der Commerzbank AG
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
 Analyse von AppCompare
Wer seine Finanzen regelmäßig am Smartphone erledigt, möchte vor allem eines: schnell sehen, was auf dem Konto passiert, und Überweisungen ohne unnötige Umwege ausführen. Genau dort setzt die comdirect Finanz-App an. Ich habe sie als mobile Banking-App betrachtet und dabei weniger auf große Versprechen als auf den praktischen Alltag geachtet: Wie übersichtlich ist der Zugriff auf das Konto? Wie viel Kontrolle behält man bei sensiblen Vorgängen? Und fühlt sich eine Überweisung tatsächlich einfacher an, wenn sie per Chat angestoßen wird?
Die Anwendung gehört zur Kategorie Finanzen und wird von comdirect – eine Marke der Commerzbank AG entwickelt. Sie ist kostenlos erhältlich, für alle Altersgruppen ab null Jahren freigegeben und läuft ab iOS beziehungsweise Android 9. Im Store kommt sie auf einen Durchschnitt von 4,3 bei rund 59.000 Bewertungen; mehr als eine Million Installationen zeigen außerdem, dass sie längst nicht nur von einer kleinen Kundengruppe ausprobiert wird. Trotzdem ist eine hohe Verbreitung bei einer Banking-App kein Ersatz für einen eigenen Blick auf Bedienung, Sicherheitsgefühl und die Grenzen des Angebots.
Wie sich comdirect im täglichen Banking anfühlt
Der wichtigste Eindruck entsteht nicht beim ersten Öffnen, sondern in den kleinen Situationen, die sich ständig wiederholen: Kontostand prüfen, eine Buchung nachvollziehen, Geld an eine bekannte Person senden oder kurz kontrollieren, ob eine Zahlung bereits angekommen ist. Die App ist genau auf diese mobilen Momente ausgerichtet. Statt das Banking wie eine verkleinerte Desktop-Oberfläche wirken zu lassen, steht der schnelle Zugriff im Mittelpunkt.
Das ist besonders angenehm, wenn ich nur eine kurze Information brauche. Für den Kontostand oder den Blick auf aktuelle Bewegungen möchte ich nicht durch mehrere Ebenen navigieren. Gleichzeitig sollte eine Finanz-App nicht so stark vereinfachen, dass wichtige Angaben versteckt werden. Bei Überweisungen ist deshalb entscheidend, dass Empfänger, Betrag und Verwendungszweck vor dem Absenden noch einmal bewusst geprüft werden können. Gerade auf einem kleinen Display ist diese Kontrollstufe wichtiger als ein möglichst spektakuläres Design.
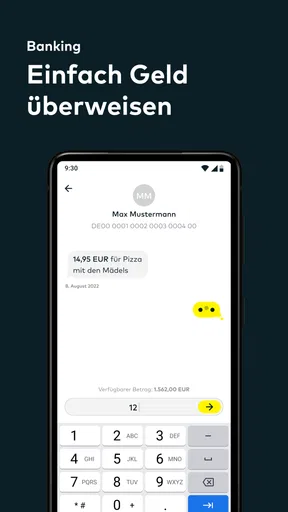
Die auffälligste Besonderheit ist die Chat-Überweisung. Der Gedanke dahinter ist alltagsnah: Eine Überweisung kann sich stärker wie ein geführter Dialog anfühlen als wie das Ausfüllen eines langen Formulars. Das kann hilfreich sein, wenn ich beispielsweise nach einem gemeinsamen Essen schnell Geld zurücksenden möchte. Der Vorteil liegt nicht nur in weniger sichtbaren Feldern, sondern auch darin, dass der Vorgang schrittweise verständlicher werden kann.
Ich würde diese Funktion trotzdem nicht mit blindem Vertrauen verwenden. Bei jeder Zahlung sollte ich den Dialog aufmerksam lesen und die vorgeschlagenen Angaben kontrollieren. Ein chatähnlicher Ablauf wirkt vertraut, darf aber nicht dazu führen, dass ich den eigentlichen Bankauftrag nur noch bestätige, ohne Empfänger und Summe zu prüfen. Bequemlichkeit ist beim Überweisen nur dann ein Vorteil, wenn die letzte Kontrolle bei mir bleibt.
Für wen die App gut passt
Besonders passend ist sie für comdirect-Kundinnen und -Kunden, die ihr Banking überwiegend mobil erledigen und nicht bei jeder Kleinigkeit den Browser am Computer öffnen möchten. Wer häufig unterwegs ist, Rechnungen zeitnah begleichen muss oder seine Kontobewegungen lieber zwischendurch prüft, dürfte den mobilen Ansatz schätzen. Auch Menschen, die bisher mit langen Überweisungsformularen wenig anfangen konnten, können vom dialogorientierten Ablauf profitieren.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Für Einsteiger ist wichtig zu wissen, dass eine übersichtliche App nicht automatisch alle Bankthemen vereinfacht. Die Anwendung kann den Zugriff angenehmer machen, ersetzt aber nicht das Verständnis dafür, was eine Überweisung, ein Dauerauftrag oder eine Kontobewegung bedeutet. Wer seine Finanzen nur gelegentlich kontrolliert, sollte sich am Anfang bewusst Zeit nehmen und die einzelnen Bereiche in Ruhe kennenlernen, statt alles im schnellen Vorbeigehen zu erledigen.
Weniger geeignet ist die App für Personen, die keinerlei Bankgeschäfte auf dem Smartphone erledigen möchten oder die eine besonders umfangreiche Finanzplanung mit vielen Konten und Produkten in einer unabhängigen Oberfläche suchen. Eine klassische Banking-Webseite kann bei langen Sitzungen, großen Übersichten oder dem parallelen Vergleichen von Informationen angenehmer sein. Wer mehrere Banken nutzt, könnte außerdem eine bankenübergreifende Finanz-App bevorzugen, sofern ihm eine zentrale Sicht wichtiger ist als die direkte Anbindung an comdirect.
Ein realistischer Ablauf im Alltag
Ein typischer Einsatz sieht für mich so aus: Ich erhalte eine Nachricht, dass eine Freundin meinen Anteil an einer Reservierung vorgestreckt hat. Statt später am Computer daran zu denken, öffne ich die App, starte den Überweisungsvorgang und arbeite mich durch den Chat. Ich prüfe, ob die richtige Person ausgewählt wurde, gleiche den Betrag mit der Nachricht ab und lese den Verwendungszweck vor der Bestätigung noch einmal. Der Ablauf spart Zeit, aber der eigentliche Gewinn entsteht nur, wenn die App die Prüfung nicht unnötig erschwert.
Bei einer Rechnung mit einem längeren Verwendungszweck würde ich dagegen langsamer vorgehen. Hier ist nicht entscheidend, dass der Vorgang möglichst schnell beendet wird, sondern dass keine Ziffer oder kein Buchstabe fehlt. Auch bei wiederkehrenden Zahlungen sollte ich nicht einfach eine frühere Eingabe übernehmen, ohne Betrag und Empfänger zu kontrollieren. Mobile Banking ist dann am zuverlässigsten, wenn ich zwischen schnellen Routinezahlungen und Vorgängen mit höherem Fehlerrisiko unterscheide.
Eine weitere sinnvolle Gewohnheit ist der kurze Blick auf die Kontobewegungen nach einer Zahlung. Nicht jede Kontrolle muss lange dauern. Wenn ich direkt prüfe, ob der Auftrag korrekt erfasst wurde, erkenne ich Tippfehler oder einen falschen Empfänger eher, als wenn ich mehrere Tage warte. Die App unterstützt damit einen regelmäßigen Umgang mit dem Konto, aber sie nimmt mir die Verantwortung für die Prüfung nicht ab.
Vertrauen entsteht durch sichtbare Kontrolle
Bei einer Finanz-App bewerte ich Vertrauen nicht danach, wie modern eine Oberfläche aussieht. Wichtiger ist, ob ich bei kritischen Schritten erkenne, was gerade passiert und welche Entscheidung ich treffe. Eine Überweisung ist kein gewöhnlicher Chat, sondern ein Auftrag mit finanziellen Folgen. Deshalb sollte ich jeden Schritt nachvollziehen können, bevor ich ihn bestätige.
Die Chat-Überweisung ist in dieser Hinsicht ein interessanter Kompromiss. Sie kann die Eingabe verständlicher machen, weil Informationen nacheinander abgefragt werden. Gleichzeitig darf der Dialog nicht den Eindruck vermitteln, eine Zahlung sei so harmlos wie eine normale Nachricht. Ich sehe die Funktion daher als Bedienhilfe, nicht als Ersatz für Aufmerksamkeit. Das ist ein kleiner, aber wichtiger Unterschied für die tägliche Nutzung.
Auch der Entwicklername schafft einen klaren organisatorischen Rahmen: Hinter der App steht comdirect – eine Marke der Commerzbank AG. Für mich ist das relevanter als eine anonyme Finanzanwendung, weil ich die App eindeutig einem bekannten Bankangebot zuordnen kann. Dennoch sollte ich mich nicht allein auf den Namen verlassen. Bei Login, Überweisung und Kontoeinstellungen zählt immer, ob die App die jeweiligen Schritte verständlich darstellt und mir die nötige Kontrolle lässt.
Bei sensiblen Vorgängen achte ich außerdem darauf, ob ich wirklich in der offiziellen Anwendung arbeite und nicht über eine fremde Nachricht oder einen zweifelhaften Umweg dorthin gelangt bin. Eine Banking-App kann einen sicheren Ablauf unterstützen, aber sie kann nicht jede Täuschung außerhalb der Anwendung verhindern. Ich würde deshalb keine Zugangsdaten über Nachrichten weitergeben und bei unerwarteten Zahlungsaufforderungen zuerst den Empfänger unabhängig prüfen.
Datensensible Momente bewusst behandeln
Finanzdaten gehören zu den Informationen, bei denen ich besonders genau hinsehe. Schon ein Kontostand, eine Buchung oder ein Zahlungsempfänger kann persönliche Gewohnheiten sichtbar machen. Deshalb sollte ich die App nicht beiläufig verwenden, wenn andere Personen den Bildschirm einsehen können. Das gilt vor allem in öffentlichen Verkehrsmitteln, Cafés oder am Arbeitsplatz.
Praktisch bedeutet das: Ich öffne Kontodetails nur dann, wenn ich den Bildschirm einigermaßen geschützt betrachten kann, und sperre das Smartphone wieder, sobald ich fertig bin. Benachrichtigungen auf dem Sperrbildschirm prüfe ich ebenfalls kritisch, weil dort je nach Geräteeinstellung sensible Hinweise sichtbar sein können. Diese Vorsicht ist keine besondere Schwäche der comdirect-App, sondern eine allgemeine Pflicht beim mobilen Banking; bei einer Finanzanwendung fällt sie nur stärker ins Gewicht.
Auch bei einer Chat-Überweisung sollte ich darauf achten, welche Angaben im Gesprächsverlauf sichtbar bleiben. Ein dialogartiger Ablauf kann vertrauter wirken als ein Formular, enthält aber möglicherweise mehrere persönliche Details in einer Ansicht. Ich würde daher nicht nebenbei überweisen, während jemand direkt neben mir sitzt, und den Vorgang nach der Nutzung nicht unnötig offen lassen.
Beim Thema Datenpraxis halte ich mich an das, was in der Anwendung und auf dem Gerät tatsächlich sichtbar ist. Ich würde keine Annahmen darüber treffen, welche Informationen im Hintergrund verarbeitet werden, wenn ich sie nicht nachvollziehen kann. Für eine bewusste Entscheidung lohnt sich deshalb ein Blick auf die im jeweiligen App-Store ausgewiesenen Angaben, die Berechtigungen des Smartphones und die Einstellungen des eigenen Kontos. Wer sensible Daten ernst nimmt, sollte sichtbare Auswahlmöglichkeiten prüfen statt pauschal Vertrauen oder Misstrauen anzunehmen.
Die eigenen Einstellungen nicht dem Zufall überlassen
Eine gute Banking-Routine besteht nicht nur aus dem Absenden von Überweisungen. Ich würde nach der Einrichtung zunächst prüfen, welche Konto- und Sicherheitsoptionen verfügbar sind, welche Geräte Zugriff haben und wie sich Benachrichtigungen auf dem eigenen Smartphone verhalten. Dabei geht es nicht darum, jede Einstellung ständig zu verändern, sondern einmal bewusst festzulegen, wie viel Information im Alltag sichtbar sein soll.
Besonders sinnvoll ist eine Trennung zwischen schnellen Kontrollen und wichtigen Änderungen. Den Kontostand kann ich unterwegs kurz ansehen. Änderungen an persönlichen Daten, Zahlungsaufträgen oder Empfängern würde ich dagegen nur in einer ruhigen Umgebung durchführen. Diese Unterscheidung reduziert das Risiko, aus Eile eine falsche Auswahl zu bestätigen.
Wenn mehrere Personen gelegentlich dasselbe Gerät verwenden, sollte ich außerdem darauf achten, dass der Zugang nicht versehentlich offen bleibt. Ein persönliches Smartphone mit aktivierter Gerätesperre ist für Banking grundsätzlich die bessere Ausgangslage als ein gemeinsam genutztes Gerät. Die App kann die Verwaltung erleichtern, aber die grundlegende Zugriffskontrolle beginnt bei den Einstellungen des Smartphones.
Ein nützlicher Tipp für die Chat-Überweisung ist, den Vorgang nicht nur nach dem Absenden, sondern auch nach der späteren Buchung zu prüfen. So lässt sich feststellen, ob die Zahlung tatsächlich mit den erwarteten Angaben ausgeführt wurde. Bei einem unbekannten Empfänger würde ich zunächst einen kleinen, überschaubaren Betrag vermeiden und stattdessen die Identität des Empfängers auf einem zweiten Weg klären. Die Geschwindigkeit der App sollte nie der Grund sein, eine unsichere Zahlung zu beschleunigen.
Version, Alltagstauglichkeit und Alternativen
Die aktuelle Version ist 26.0.0. Für mich ist das ein Hinweis darauf, dass die Anwendung als laufendes Produkt weitergeführt wird; aus einer Versionsnummer allein leite ich aber keine bestimmte Qualität oder Sicherheitsgarantie ab. Entscheidend bleibt, ob die App auf meinem Gerät stabil läuft, ob die Anmeldung funktioniert und ob die für mich wichtigen Bankvorgänge verständlich erreichbar sind.
Im Vergleich zum klassischen Online-Banking im Browser spielt die mobile Anwendung ihre Stärke bei kurzen, wiederkehrenden Aufgaben aus. Der Zugriff ist direkter, und die Chat-Überweisung kann die Eingabe weniger trocken wirken lassen. Der Browser bleibt für mich im Vorteil, wenn ich längere Texte, mehrere Informationen oder eine größere Übersicht gleichzeitig bearbeiten möchte. Beide Wege müssen daher nicht miteinander konkurrieren; sie eignen sich für unterschiedliche Situationen.
Gegenüber unabhängigen Finanz-Apps liegt der Schwerpunkt hier klar auf dem direkten Banking bei comdirect. Eine zentrale Drittanbieter-App kann attraktiver sein, wenn ich Konten verschiedener Banken gemeinsam analysieren möchte. Dafür bringt eine bankeigene Anwendung den Vorteil, dass ich nicht zwischen einer zusätzlichen Finanzübersicht und dem eigentlichen Kontoauftrag wechseln muss. Wer ausschließlich comdirect nutzt, dürfte diese Nähe schätzen; wer viele Konten bündelt, sollte seine Prioritäten genauer abwägen.
Auch eine normale Überweisungsmaske kann für manche Menschen die bessere Wahl sein. Wer jeden Schritt lieber in einem festen Formular sieht, könnte einen Chatablauf zunächst ungewohnt finden. Umgekehrt hilft der Dialog denjenigen, die sich von vielen Feldern schnell überfordert fühlen. Ich würde deshalb nicht behaupten, dass eine Variante grundsätzlich überlegen ist. Die bessere Wahl hängt davon ab, ob ich eher eine geführte Eingabe oder eine vollständige Übersicht auf einmal bevorzuge.
Was ich vor der Nutzung prüfen würde
Vor dem ersten echten Auftrag würde ich die App in einer ruhigen Situation öffnen und mich mit der Navigation vertraut machen. Ich würde nicht erst bei einer dringenden Rechnung herausfinden wollen, wo Kontobewegungen, Überweisungen und Einstellungen liegen. Diese kurze Vorbereitung macht den späteren Einsatz entspannter und verringert die Wahrscheinlichkeit, aus Zeitdruck eine falsche Option anzutippen.
Außerdem würde ich die Anwendung nur aus einer vertrauenswürdigen Quelle installieren und darauf achten, dass Entwicklerangabe und App-Name zusammenpassen. Der Eintrag nennt comdirect – eine Marke der Commerzbank AG als Entwickler. Nach der Installation lohnt sich ein Blick darauf, ob das Smartphone-System und die App aktuell genug für den vorgesehenen Einsatz sind. Die Mindestanforderung liegt bei iOS beziehungsweise Android 9, was viele noch verwendete Geräte abdeckt.
Wer sich fragt, ob die Nutzung etwas kostet, findet hier eine klare Ausgangslage: Die App selbst wird kostenlos angeboten. Das sagt allerdings nicht automatisch etwas über mögliche Kosten einzelner Bankprodukte oder Transaktionen aus. Solche Fragen gehören zum jeweiligen Konto- und Preisverzeichnis, nicht zur bloßen Installation der Anwendung. Ich würde beides bewusst getrennt betrachten, damit der kostenlose Download nicht mit einem kostenlosen Bankkonto verwechselt wird.
Für Familien mit Kindern ist die Altersfreigabe ab null Jahren zwar unproblematisch, aber sie ist kein Hinweis darauf, dass ein Kind die Anwendung selbstständig für Finanzgeschäfte verwenden sollte. Bei Banking zählen Kontoberechtigung, Zugangsschutz und die Verantwortung der erwachsenen Kontoinhaberin oder des Kontoinhabers. Die Alterskennzeichnung beschreibt die Freigabe der App, nicht die finanzielle Eignung für jede Person.
Mein vorsichtiges Urteil zur comdirect Finanz-App
Mein Eindruck fällt insgesamt positiv, aber bewusst nüchtern aus. Die Anwendung konzentriert sich auf einen sinnvollen mobilen Anwendungsfall: comdirect-Kundinnen und -Kunden können ihr Konto unterwegs erreichen und Überweisungen über einen geführten Chat anstoßen. Gerade bei kurzen Zahlungen kann das angenehmer sein als ein klassisches Formular. Die große Zahl an Installationen und die durchschnittliche Bewertung von 4,3 sprechen dafür, dass das Angebot im Alltag vieler Menschen angekommen ist.
Die wichtigste Einschränkung liegt für mich nicht in einer einzelnen Funktion, sondern in der Verantwortung, die eine vereinfachte Oberfläche mit sich bringt. Ein vertrauter Dialog darf nicht dazu verleiten, Empfänger, Betrag oder Verwendungszweck nur noch flüchtig zu überfliegen. Wer diese Kontrolle konsequent beibehält, kann die Geschwindigkeit sinnvoll nutzen. Wer dagegen möglichst viele Bankgeschäfte automatisch und ohne Prüfung erledigen möchte, sollte seine Gewohnheiten überdenken.
Ich würde die App comdirect-Kundinnen und -Kunden empfehlen, die ein direktes, mobiles Banking-Erlebnis suchen und ihre Finanzdaten bewusst behandeln. Für ein einziges comdirect-Konto ist sie wahrscheinlich praktischer als eine zusätzliche unabhängige Finanzzentrale. Wer mehrere Banken zusammenführen, umfangreiche Auswertungen erstellen oder lieber am großen Bildschirm arbeitet, findet in anderen Lösungen möglicherweise den passenderen Schwerpunkt.
Unterm Strich ist die comdirect Finanz-App für mich kein Ersatz für Aufmerksamkeit, sondern ein Werkzeug, das den täglichen Zugriff bequemer macht. Ihre Stärke zeigt sich bei klaren, überschaubaren Aufgaben; ihre Grenzen werden sichtbar, sobald ich komplexe Finanzplanung oder eine bankenübergreifende Übersicht erwarte. Wenn ich vor jeder sensiblen Aktion die sichtbaren Angaben, Gerätezugriffe und Benachrichtigungseinstellungen bewusst prüfe, bietet sie eine praktische Grundlage für mobiles Banking, ohne mir die Kontrolle aus der Hand zu nehmen.
Vorteile
- Kostenlose Kontoführung bei erfüllten Bedingungen möglich
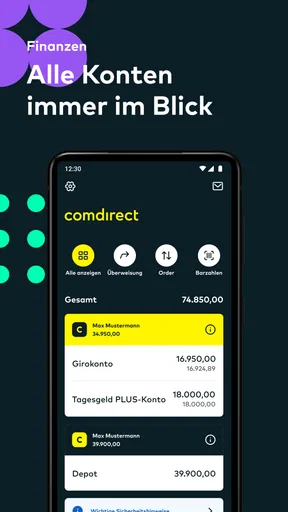
- Übersichtliche Darstellung von Konten
- Karten und Wertpapieren
- MobileTAN und biometrische Anmeldung erhöhen die Sicherheit
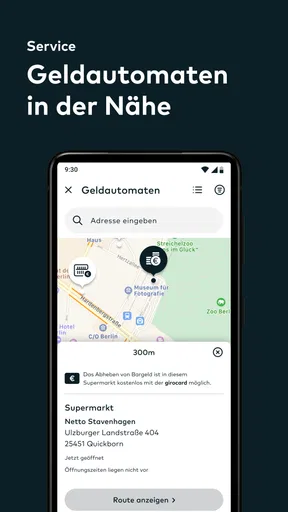
- Praktische Funktionen wie Fotoüberweisung und Geldautomatensuche
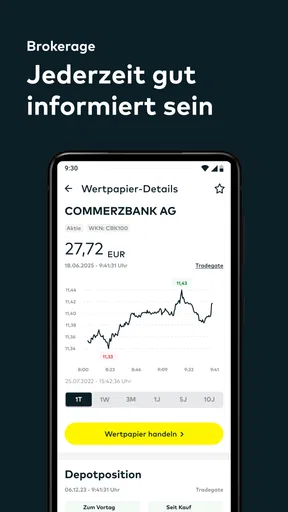
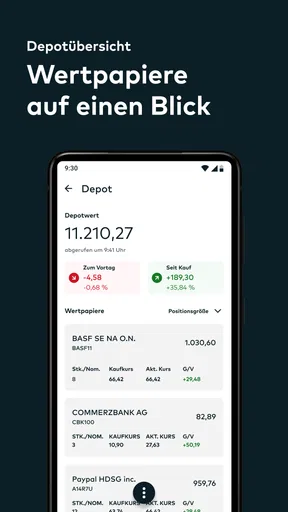
- Wertpapierhandel und Depotverwaltung direkt in der App möglich
Nachteile
- Einige Funktionen setzen ein comdirect-Konto oder Depot voraus
- Für bestimmte Services können Gebühren oder Bedingungen gelten
- Kontoeröffnung und Identitätsprüfung benötigen persönliche Dokumente
- Nicht jede Bankfunktion ist jederzeit ohne Internet verfügbar
- Angebot und Bedienung richten sich vor allem an den deutschen Markt
Häufig gestellte Fragen zu comdirect
Was ist comdirect und welche Funktionen bietet die App?
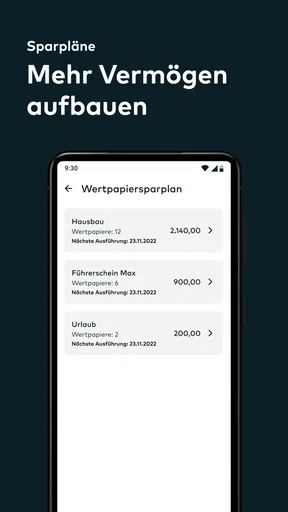
Die comdirect App ist die mobile Banking-Anwendung der comdirect, einer Marke der Commerzbank. Nach der Anmeldung können Nutzer unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und Kontoauszüge einsehen. Je nach Produkt lassen sich außerdem Wertpapierdepots, Sparpläne und Kartenumsätze mobil kontrollieren. Der genaue Funktionsumfang kann sich durch Updates oder persönliche Vertragsbedingungen ändern.
Wie sicher ist das Banking mit der comdirect App?
Die App verwendet übliche Sicherheitsverfahren für mobiles Banking, darunter eine geschützte Verbindung, persönliche Zugangsdaten und zusätzliche Freigaben für bestimmte Vorgänge. Transaktionen können beispielsweise über ein separates Freigabeverfahren oder biometrische Merkmale bestätigt werden, sofern das Gerät dies unterstützt. Nutzer sollten die App ausschließlich aus offiziellen Stores installieren, ihr Smartphone aktuell halten und Zugangsdaten niemals weitergeben.
Kann ich mit der comdirect App Überweisungen und Echtzeitüberweisungen durchführen?
Überweisungen lassen sich in der Regel direkt über die App anlegen und anschließend sicher bestätigen. Je nach Konto, Empfängerbank und aktueller Verfügbarkeit können auch Echtzeitüberweisungen angeboten werden. Vor dem Absenden sollten Empfängername, IBAN, Betrag und Verwendungszweck sorgfältig kontrolliert werden. Gebühren, Limits und Bearbeitungszeiten können vom gewählten Konto- oder Überweisungsmodell abhängen.
Kann ich mein comdirect Depot und Wertpapiergeschäfte über die App verwalten?
Für Nutzer mit einem comdirect Depot bietet die App typischerweise einen mobilen Überblick über Wertpapierbestände, Kurse, Depotentwicklung und offene Aufträge. Je nach Freischaltung können Aktien, ETFs, Fonds oder andere handelbare Produkte gekauft und verkauft sowie Sparpläne verwaltet werden. Vor einer Order sollten Produktinformationen, Kosten, Handelsplatz und mögliche Risiken geprüft werden, da Wertpapierkurse schwanken können.
Welche Voraussetzungen gelten für die Nutzung der comdirect App?
Für die Nutzung benötigen Sie normalerweise ein comdirect Konto oder Depot, ein kompatibles Android- oder iOS-Gerät sowie die aktuellen Zugangsdaten. Zusätzlich kann eine Registrierung beziehungsweise Aktivierung des mobilen Geräts und eines Freigabeverfahrens erforderlich sein. Eine stabile Internetverbindung wird empfohlen. Bei älteren Betriebssystemen funktionieren möglicherweise nicht alle Funktionen, weshalb regelmäßige App- und Systemupdates sinnvoll sind.


